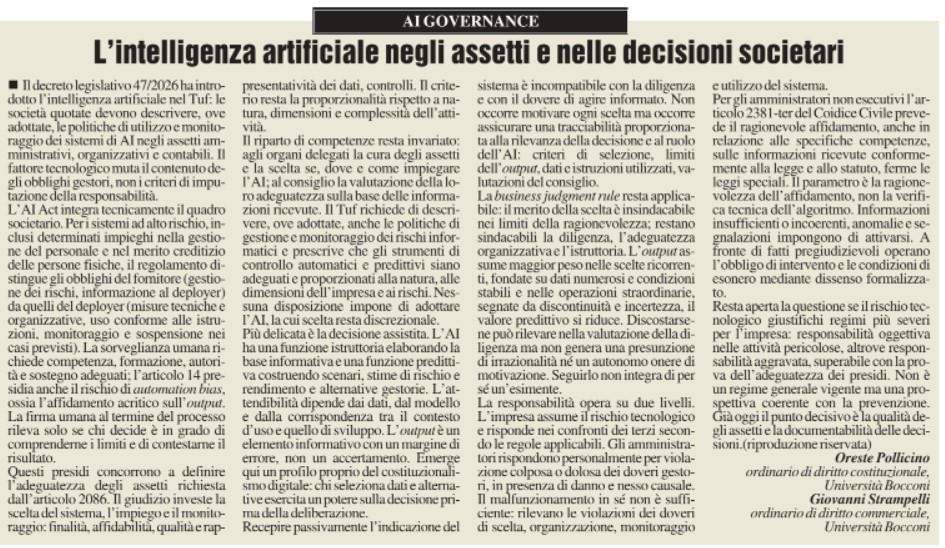
Il decreto legislativo 47/2026 ha introdotto l’intelligenza artificiale nel Tuf: le società quotate devono descrivere, ove adottate, le politiche di utilizzo e monitoraggio dei sistemi di AI negli assetti amministrativi, organizzativi e contabili. Il fattore tecnologico muta il contenuto degli obblighi gestori, non i criteri di imputazione della responsabilità.
L’AI Act integra tecnicamente il quadro societario. Per i sistemi ad alto rischio, inclusi determinati impieghi nella gestione del personale e nel merito creditizio delle persone fisiche, il regolamento distingue gli obblighi del fornitore (gestione dei rischi, informazione al deployer) da quelli del deployer (misure tecniche e organizzative, uso conforme alle istruzioni, monitoraggio e sospensione nei casi previsti). La sorveglianza umana richiede competenza, formazione, autorità e sostegno adeguati; l’articolo 14 presidia anche il rischio di automation bias, ossia l’affidamento acritico sull’output. La firma umana al termine del processo rileva solo se chi decide è in grado di comprenderne i limiti e di contestarne il risultato.
Leggi l’articolo completo: https://edicoladigitale.milanofinanza.it/class/pageflip/swipe/mf/20261021mf?_gl=1*zsafke*_gcl_au*OTg1NTU1Nzk1LjE3ODc1NTg2MjQuMTkxNzEzNTc3NS4xNzkyNTY5Mzk1LjE3OTI1Njk0MzMuMTMxMTY5NTcxNy4xNzkyNTY5Mzk1LjE3OTI1Njk0MzM.#/20/